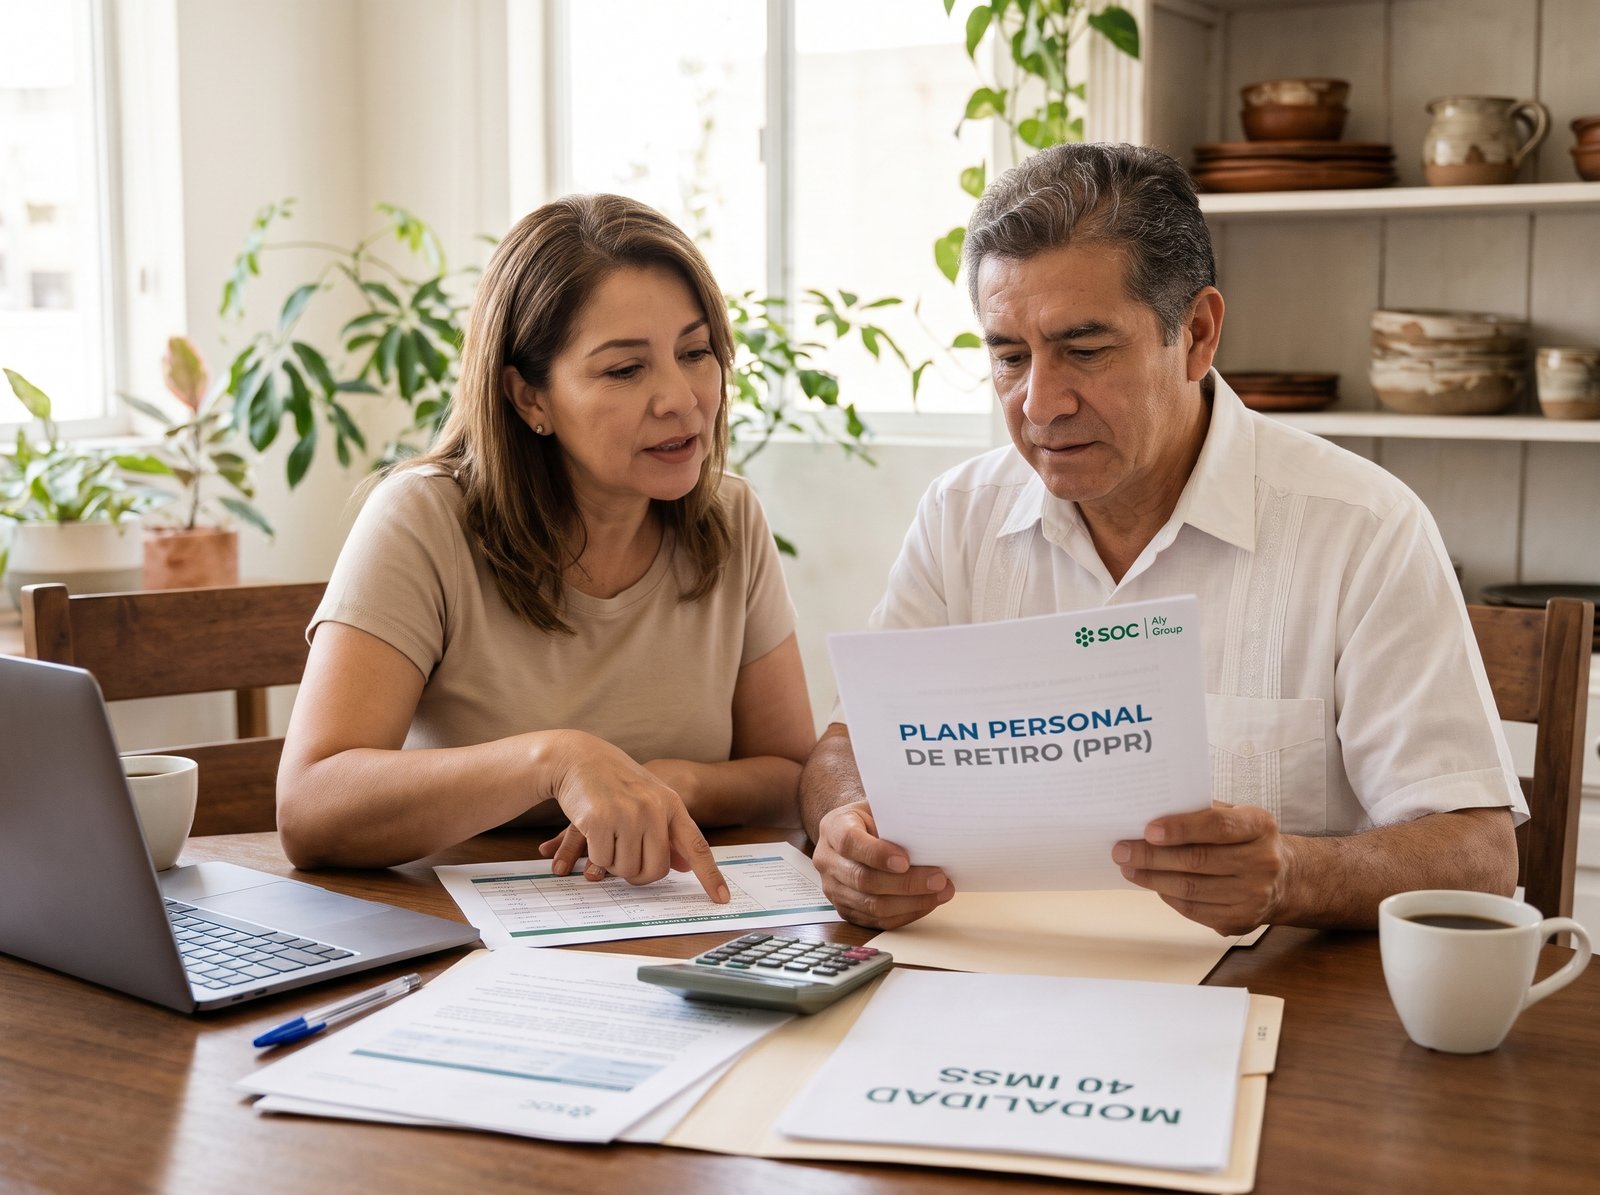
Hablar del retiro en México suele sentirse como una tarea lejana, hasta que las reglas del juego cambian de la noche a la mañana. Recientemente, el Instituto Mexicano del Seguro Social (IMSS) implementó modificaciones importantes a la Modalidad 40 (la Continuación Voluntaria en el Régimen Obligatorio), el esquema estrella con el que miles de trabajadores bajo la Ley 73 buscaban elevar artificialmente su pensión mediante aportaciones voluntarias altas durante sus últimos cinco años laborales. Con los nuevos lineamientos —que limitan el salario base de cotización, eliminan los pagos retroactivos y exigen trámites 100% digitales— el panorama cambió drásticamente para quienes planeaban jubilarse con una cifra muy holgada gracias a este mecanismo.
Esta sacudida institucional nos deja una lección contundente: depender de una sola fuente para el futuro o fiarlo todo a los cambios gubernamentales es un riesgo financiero innecesario. Para la clase media mexicana, que busca estabilidad y tranquilidad al dejar de trabajar, la planeación del retiro ya no puede limitarse a esperar que el IMSS o las Afore resuelvan el 100% de nuestras necesidades. Hoy más que nunca, construir un patrimonio complementario a través de herramientas privadas, como un Plan Personal de Retiro (PPR), pasa de ser una buena idea a convertirse en una necesidad ineludible.
El impacto real en tu bolsillo y tu futuro
Imagínese el caso de Carlos, un empleado de 50 años en la Ciudad de México que llevaba tiempo haciendo cuentas para meterse de lleno a la Modalidad 40 y asegurar una pensión cómoda que le permitiera mantener su nivel de vida actual. Con las nuevas restricciones en los topes salariales y la prohibición de pagos retroactivos, Carlos se da cuenta de que la meta económica que tenía trazada ya no es tan accesible como antes. Si su estrategia principal se tambalea, su tranquilidad futura queda expuesta.
Aquí es donde entra la importancia de diversificar. Un Plan Personal de Retiro es, en términos sencillos, una alcancía de largo plazo diseñada exclusivamente para tu vejez, con la enorme ventaja de que el gobierno mexicano —a través de la Ley del Impuesto Sobre la Renta (LISR)— premia este hábito mediante atractivos beneficios fiscales. Es decir, el dinero que aportas a tu PPR se puede deducir de tus impuestos anuales (hasta cierto límite establecido por el SAT), lo que significa que el fisco te devuelve una parte de tu dinero hoy, mientras lo pones a trabajar para tu mañana.
A diferencia del IMSS, donde las reglas pueden modificarse por acuerdos administrativos o ajustes a la sostenibilidad financiera del instituto, un PPR contratado con una institución financiera regulada es un instrumento privado, flexible y bajo tu control. Tú decides cuánto aportar de forma mensual, trimestral o anual de acuerdo con tu presupuesto familiar, y el dinero se invierte en instrumentos diversificados que buscan ganarle a la inflación para que tus ahorros no pierdan poder adquisitivo con el paso de los años.
Cómo blindar tu retiro ante un escenario cambiante
Adaptarse a esta nueva realidad financiera no requiere que te conviertas en un experto en Wall Street, sino de disciplina y de seguir una estrategia clara de protección patrimonial:
- Haz un diagnóstico real de tus semanas y tu ley: Si cotizas desde antes de julio de 1997 (Ley 73), la Modalidad 40 sigue siendo una herramienta a evaluar, pero debes analizar con la cabeza fría los nuevos topes y costos actuales para saber si los números te siguen favoreciendo. Si perteneces a la generación Afore (Ley 97), tu pensión dependerá enteramente de lo que ahorres por tu cuenta, haciendo del PPR tu mejor aliado desde este mismo instante.
- Destina un porcentaje fijo de tus ingresos: Así como apartas dinero para la renta, la comida o la colegiatura, separa un 5% o 10% de tus ingresos netos mensuales para tu PPR. Automatiza este ahorro para que no te dé tiempo de gastarlo en el consumo diario.
- Aprovecha el gancho fiscal: No desperdicies la oportunidad de deducir tus aportaciones en tu declaración anual. Esa devolución de impuestos que te hace el SAT cada abril puedes reinvertirla en el mismo PPR o utilizarla para sanear otras deudas, creando un círculo financiero virtuoso.
- Invierte con enfoque de largo plazo: Un error común es guardar el dinero del retiro bajo el colchón o en cuentas de débito tradicionales que no pagan nada de rendimiento. El dinero de tu PPR debe estar invertido en instrumentos que crezcan con el tiempo, tolerando la volatilidad de corto plazo a cambio de una gran recompensa en el futuro.
Las modificaciones a la Modalidad 40 nos recuerdan una regla de oro de las finanzas personales: nunca pongas todos tus huevos en la misma canasta. Los tiempos en los que se podía planear el retiro con los ojos cerrados han quedado atrás. Hoy, la clase media en México necesita asumir un rol más activo y protagónico en su bienestar económico.
Pregúntate hoy mismo: si las reglas del sistema público de pensiones vuelven a cambiar mañana, ¿de qué recursos dependerá tu calidad de vida dentro de diez o quince años? Empezar a construir tu propio Plan Personal de Retiro no es un lujo ni un gasto exagerado; es el acto de responsabilidad más grande que puedes tener contigo y con tu familia para garantizar que el esfuerzo de toda tu vida laboral se traduzca, verdaderamente, en paz y libertad financiera.
Deja un comentario