Contratar un Seguro de Gastos Médicos Mayores (SGMM) suele sentirse como un gran logro. Te da esa tranquilidad de decir: “Pase lo que pase, mi familia y mi patrimonio están protegidos”. Sin embargo, la dura realidad es que miles de familias mexicanas descubren, justo en el momento de una emergencia en el hospital, que su seguro no los cubre como pensaban. Y no, no siempre es culpa de la aseguradora; muchas veces se debe a un pequeño error o descuido al momento de contratar o usar la póliza.
Imagina este escenario: estás en la sala de espera de un hospital privado, el médico te da un diagnóstico que requiere cirugía inmediata y, de pronto, en la administración del hospital te informan que tendrás que desembolsar $150,000 pesos de tu bolsillo porque un detalle en tu contrato no aplica para esa enfermedad. La sensación de desprotección es desgarradora.
En este artículo te voy a revelar cuál es ese error fatal que cometen muchísimos asegurados en México y, lo más importante, cómo puedes evitarlo para que tu seguro realmente sea el salvavidas que necesitas.
El gran villano: La “Omisión de Preexistencias” y los Periodos de Espera
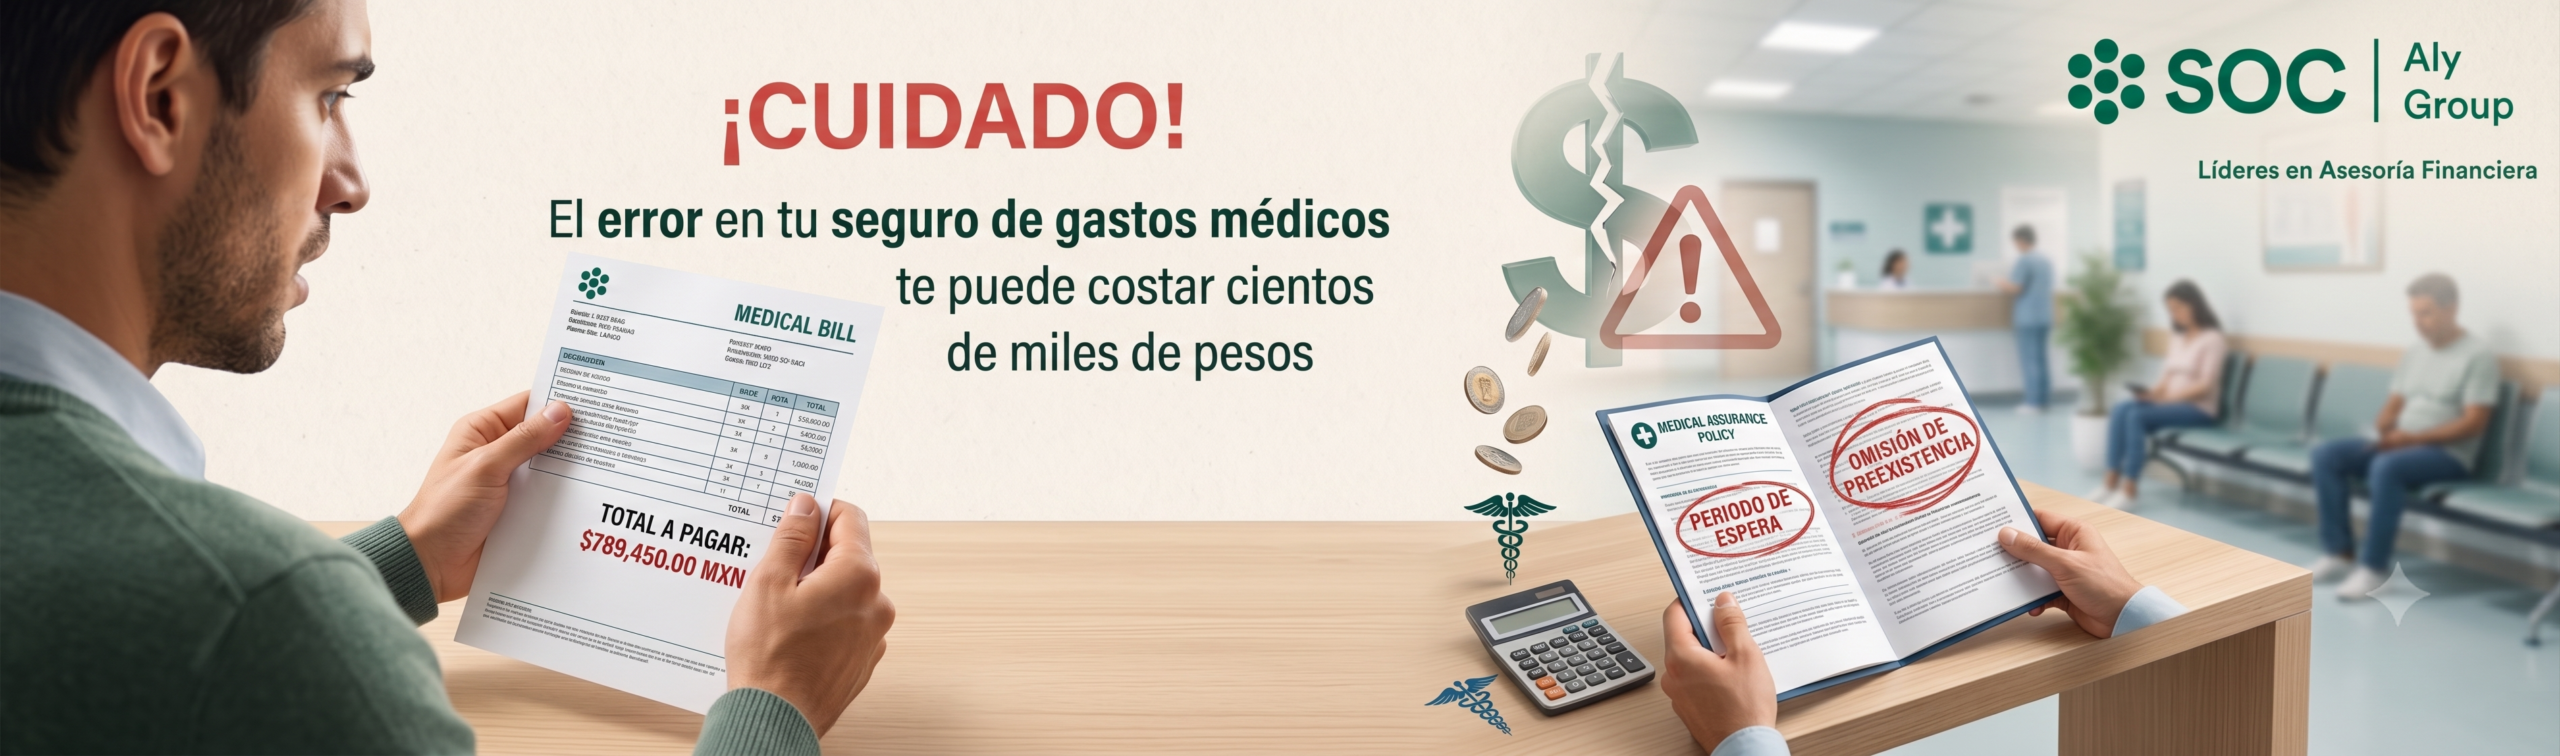
El error más destructivo, común y costoso en el mundo de las finanzas personales es no declarar enfermedades previas o asumir que el seguro cubre todo desde el día uno.
En el argot financiero se le conoce como omisión de preexistencias. Muchas personas piensan: “Tengo hipertensión leve desde hace dos años, pero como me tomo mi pastilla y estoy controlado, no lo voy a poner en el cuestionario médico para que no me suban la prima”.
¡Cuidado! Esto es una bomba de tiempo.
¿Qué pasa cuando no declaras un padecimiento?
Las aseguradoras en México realizan investigaciones detalladas cuando se presenta una reclamación alta. Si el equipo médico detecta que la dolencia actual tiene origen en un padecimiento que ya tenías antes de contratar la póliza y no lo declaraste, la compañía puede:
- Rechazar el pago del siniestro por completo.
- Cancelar tu póliza sin devolución de las primas que ya pagaste.
- Clasificar el caso como fraude o mala fe.
El primo hermano del error: Ignorar los Periodos de Espera
Otro desacierto grave es dar por sentado que una vez firmado el contrato estás cubierto contra todo. La gran mayoría de los seguros de gastos médicos en México manejan periodos de espera. Esto significa que deben pasar ciertos meses o años de cobertura continua para que la aseguradora pague tratamientos de padecimientos específicos.
Por ejemplo, padecimientos en la columna vertebral, vesícula, hernias, o incluso la maternidad, suelen requerir entre 12 y 24 meses de antigüedad con la póliza antes de poder hacer uso del beneficio.
Caso práctico: La historia de Roberto y la apendicitis “costosa”
Para entender cómo impacta esto en la vida real, analicemos el caso de Roberto, un contador de 38 años en la Ciudad de México.
Roberto compró su seguro en enero. En el cuestionario médico omitió mencionar que tres años atrás le habían diagnosticado cálculos en la vesícula, pensando que “ya no le molestaban”. En agosto del mismo año, ingresó de urgencia al hospital por un dolor abdominal agudo.
El resultado:
- Diagnóstico: Complicación severa derivada de litiasis vesicular (cálculos) y apendicitis.
- Costo total de la cuenta hospitalaria: $280,000 MXN.
- Respuesta de la aseguradora: Al revisar el expediente clínico, el médico tratante anotó que el paciente tenía antecedentes de litiasis desde hacía tres años. La aseguradora procedió al rechazo del pago por preexistencia no declarada.
Roberto tuvo que liquidar la cuenta del hospital usando sus ahorros para el enganche de un departamento y tarjetazos a plazos con intereses altísimos. La falta de transparencia inicial convirtió su seguro en un papel inservible al momento de la verdad.
¿Cómo evitar este desastre financiero? Consejos accionables
Proteger tus finanzas no requiere que te vuelvas un experto en derecho de seguros, solo necesitas aplicar estos pasos prácticos:
1. Sé 100% honesto en el cuestionario médico
Más vale que la aseguradora te aplique una “extrapima” (un costo extra moderado) o excluya un padecimiento específico, a que pagues una póliza durante años que no te va a responder en una urgencia. La honestidad es tu mejor garantía legal.
2. Conoce y cuida tu “Antigüedad”
Si vas a cambiar de aseguradora, exige la carta de reconocimiento de antigüedad. Este documento le dice a tu nueva compañía cuánto tiempo llevas asegurado en el sistema financiero mexicano, lo que te permite saltarte los periodos de espera para muchas enfermedades. ¡Nunca dejes cancelar una póliza antigua sin tener la nueva emitida y vinculada!
3. Entiende la diferencia entre Deducible y Coaseguro
El error también ocurre al presupuestar el pago del hospital. Recuerda:
- Deducible: Es la cantidad fija con la que tú “inauguras” el gasto (por ejemplo, $15,000 MXN).
- Coaseguro: Es un porcentaje del total del gasto restante (usualmente el 10%).
Tip clave: Asegúrate de que tu póliza tenga un “Tope de Coaseguro”. Esto le pone un techo a lo máximo que pagará tu bolsillo, sin importar si la cuenta del hospital llega a los millones de pesos.
4. Ten siempre a la mano tu guía de red médica
Si te atiendes en un hospital que está fuera del nivel que contrataste en tu póliza (por ejemplo, ir a un hospital de categoría VIP cuando tu póliza cubre un nivel Medio), la aseguradora penalizará tu pago subiendo drásticamente tu coaseguro o deducible.
Conclusión
El Seguro de Gastos Médicos Mayores es una de las herramientas más potentes para construir un blindaje financiero familiar en México. Sin embargo, no funciona por arte de magia; requiere que conozcas las reglas del juego. Evitar la omisión de información y revisar las letras chiquitas sobre la antigüedad no solo te ahorrará corajes, sino que evitará un boquete económico del cual podría tomarte años recuperarte.
Llamado a la reflexión financiera
Te invito a hacer un ejercicio hoy mismo: saca la carátula de tu póliza de seguro, busca la sección de “Exclusiones” y “Periodos de Espera”, y léela con calma. Si detectas algo que no entiendes o algún dato omitido, habla de inmediato con tu agente de seguros. Un par de minutos de revisión hoy pueden salvar los ahorros de toda tu vida mañana.
Deja un comentario