Imagina dos vehículos estacionados afuera de tu casa. El primero es un automóvil deportivo: ágil, veloz, con absoluta libertad para decidir la ruta, acelerar cuando quieras o dar una vuelta en U si el camino se complica. El segundo es un autobús de larga distancia: seguro, con una ruta fija trazada, diseñado para llevarte directo y sin escalas a una meta lejana donde no puedes bajarte a mitad del trayecto sin pagar una penalización o retención tributaria.
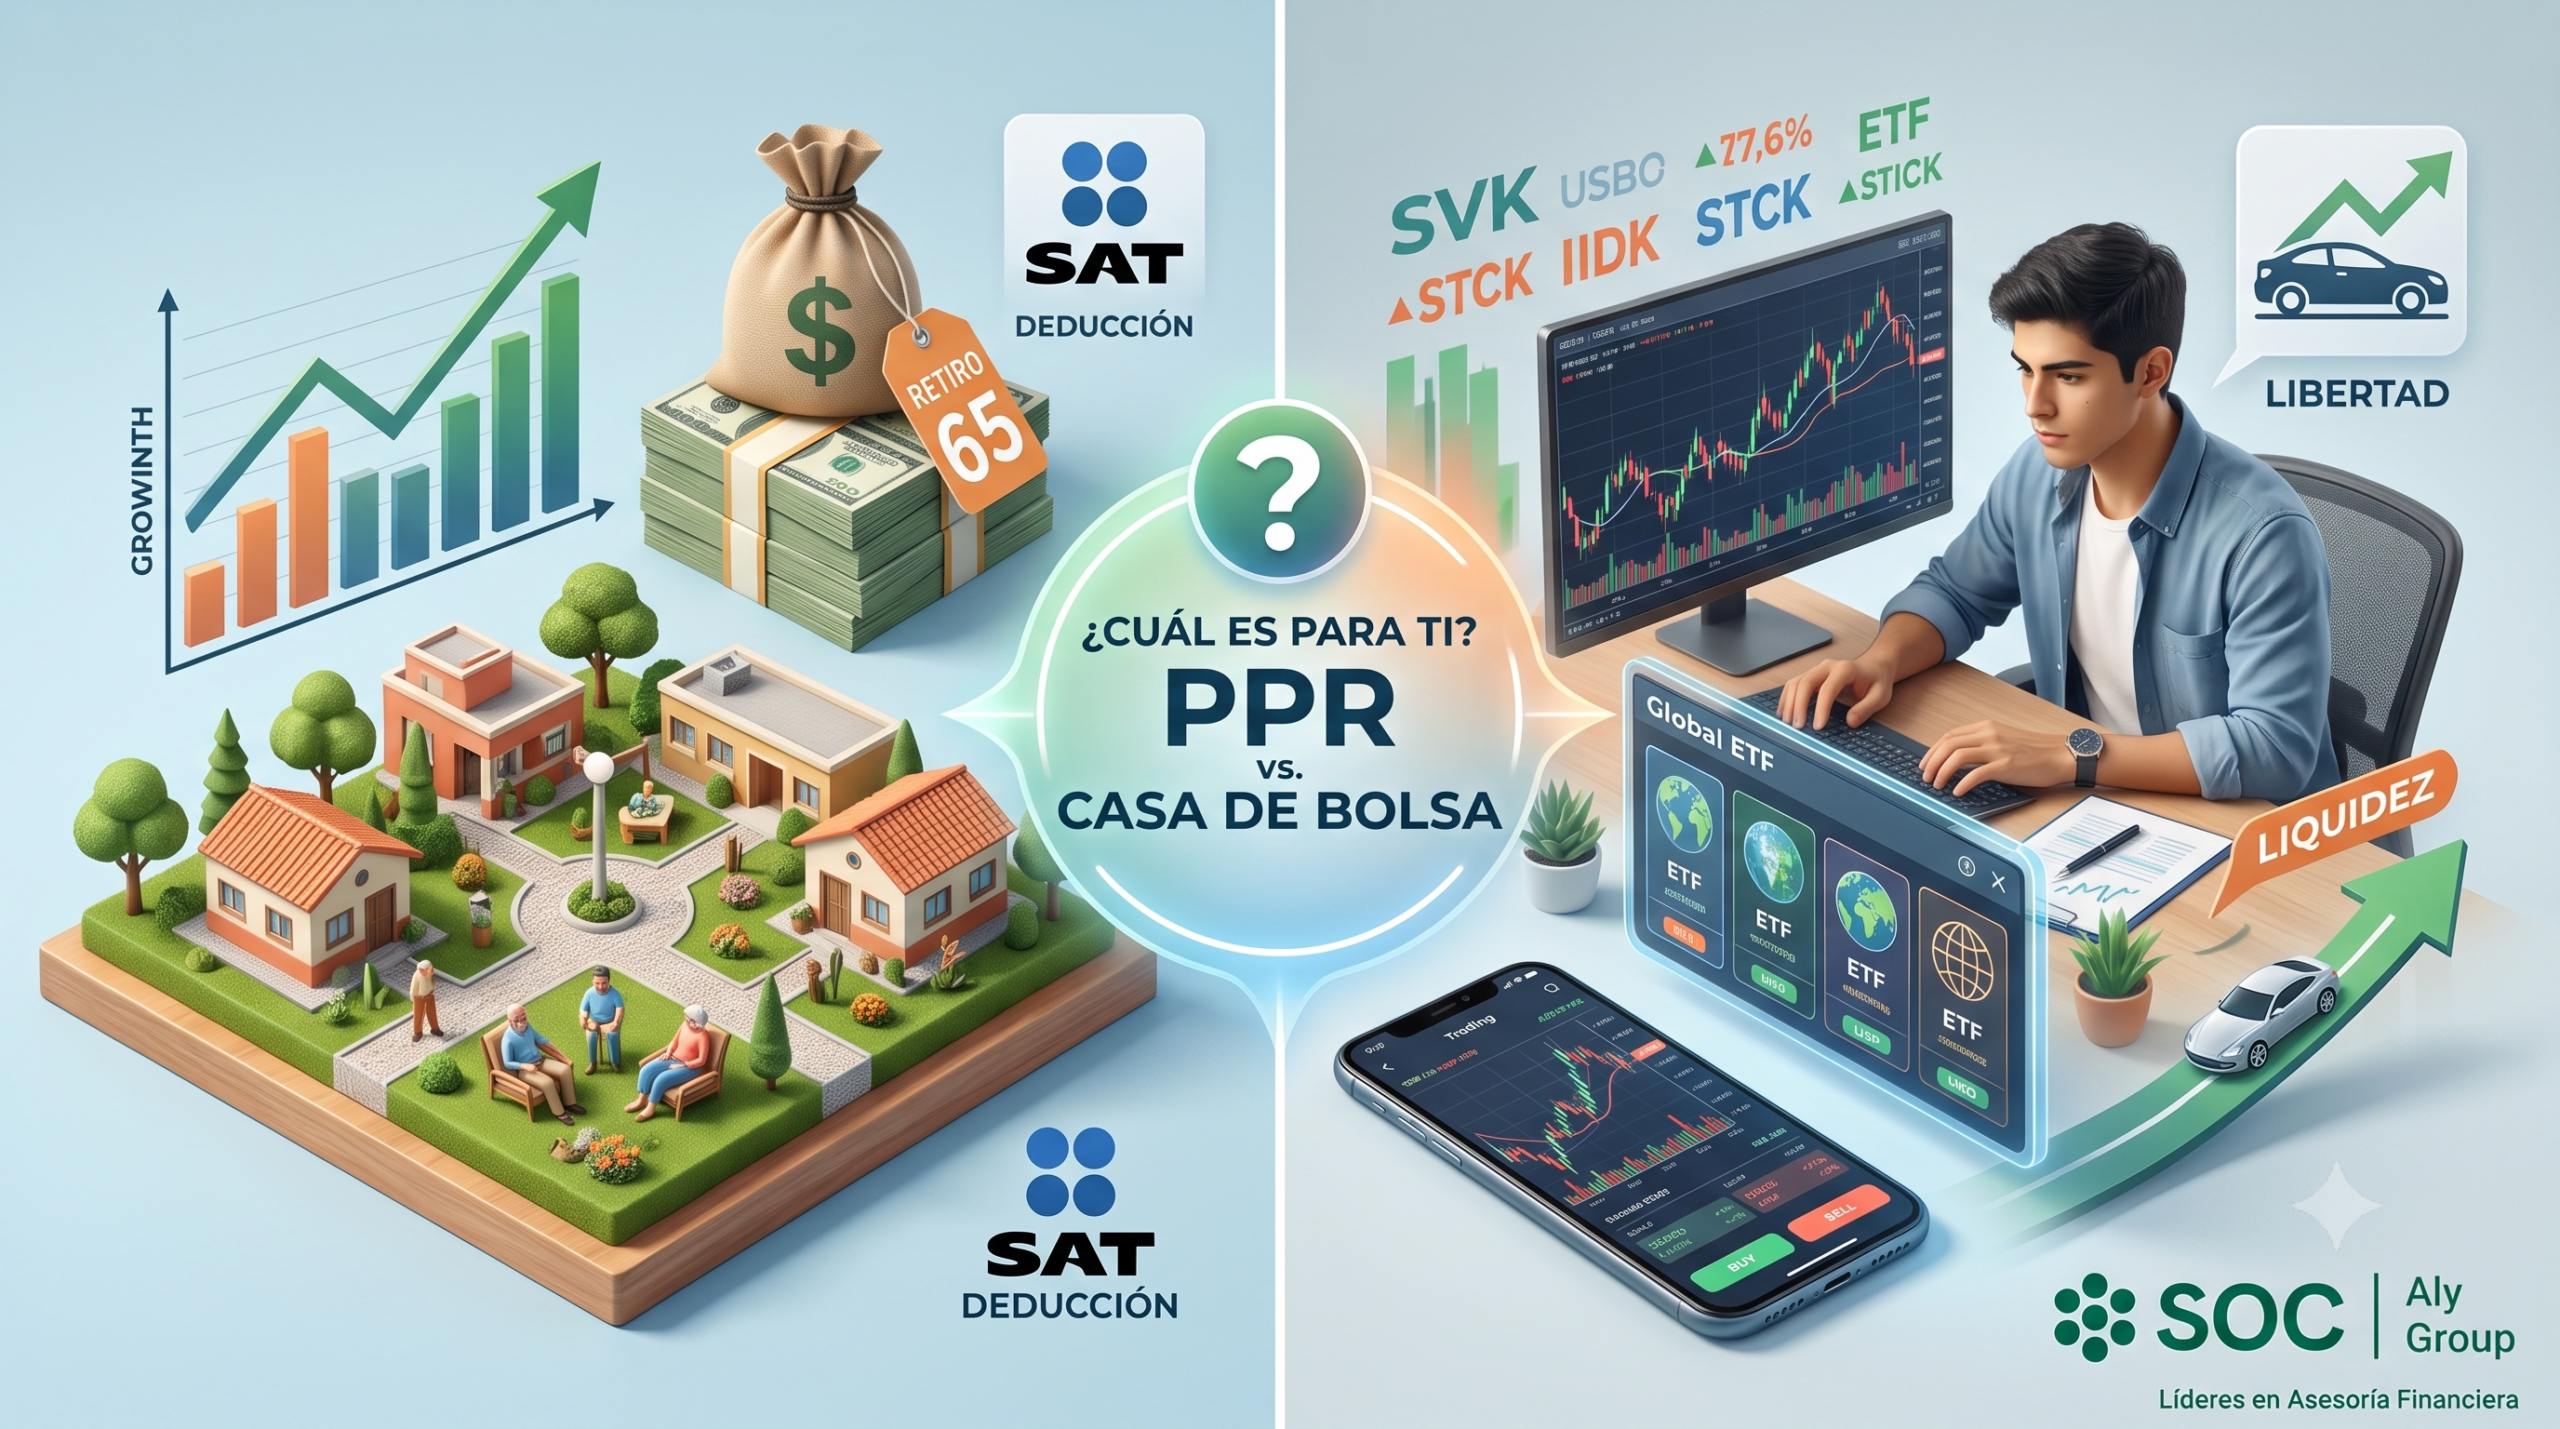
En el universo de las finanzas personales en México, el auto deportivo representa una cuenta de inversión en una Casa de Bolsa, mientras que el autobús de larga distancia es un Plan Personal de Retiro (PPR). Ambos pueden llevarte al mismo destino —hacer crecer tu dinero mediante el mercado de valores—, pero están diseñados para necesidades, plazos e incentivos fiscales completamente distintos.
A la hora de hacer rendir los ahorros de la familia, es común caer en la trampa de pensar que existe un instrumento “ganador”. Sin embargo, elegir entre un PPR y una Casa de Bolsa no depende de cuál pague los mejores rendimientos en el papel, sino de cuál se adapta mejor a tu meta financiera, tu nivel de disciplina y tu estrategia fiscal frente al SAT.
Entendiendo a los competidores
Para tomar una decisión financiera inteligente, primero debemos quitar los modismos técnicos y comprender cómo funciona cada opción en el día a día.
1. Plan Personal de Retiro (PPR)
Es un instrumento financiero privado diseñado con un único objetivo: financiar tu jubilación a los 65 años. Está regulado por las autoridades financieras mexicanas y respaldado por esquemas fiscales contemplados en la Ley del Impuesto Sobre la Renta (LISR).
Existen dos formas principales de estructurar tu PPR ante la Ley del ISR:
- Bajo el Artículo 151 (Estrategia Deducible): Es el esquema más popular. Tu aportación al PPR es deducible de impuestos en tu declaración anual, lo que te devuelve dinero en el corto plazo. No obstante, tu capital queda comprometido hasta los 65 años; retirarlo antes implica una retención del 20% sobre el monto total cobrado por parte del SAT.
- Bajo el Artículo 93 (Estrategia No Deducible): En este esquema, no deduces tus aportaciones año con año, lo que significa que no recibes una devolución en tu declaración anual. La ventaja principal es que la retención de impuestos durante el horizonte de inversión aplica únicamente sobre los intereses o dividendos generados, no sobre tu capital aportado. Además, al llegar a los 65 años (cumpliendo al menos 5 años de permanencia), tus ganancias y tu capital quedan totalmente exentos de ISR. Es una opción muy atractiva para quienes ya topó sus deducciones personales o buscan diferir impuestos sin comprometerse con la rigidez de las retenciones sobre el principal.
2. Inversión directa en Casa de Bolsa
Consiste en abrir una cuenta en un broker regulado en México (como GBM, Bursanet o Actinver) para comprar y vender activos financieros directamente por tu cuenta: acciones de empresas globales, ETFs (fondos cotizados que replican índices como el S&P 500) o Fibras (fideicomisos de bienes raíces).
- Su súper poder: Disponibilidad y libertad total. Tú eliges en qué invertir, cuándo comprar y en qué momento vender para transferir los fondos a tu cuenta bancaria en cuestión de 24 a 48 horas hábiles.
- Su regla de oro: Exige un alto grado de disciplina y educación financiera. Nadie automatizará tus aportaciones ni existirá un candado legal que te impida retirar el dinero para unas vacaciones imprevistas.
Tabla comparativa: PPR (Art. 151 vs. Art. 93) vs. Casa de Bolsa
| Característica | PPR (Artículo 151) | PPR (Artículo 93) | Casa de Bolsa Directa |
| Meta principal | Exclusivamente el retiro (65 años) | Retiro / Largo plazo patrimonial | Corto, mediano o largo plazo libre |
| Deducción de impuestos | Sí. En la declaración anual (hasta el 10% de tus ingresos). | No. No genera devolución de ISR anual. | No. No genera deducción de ISR. |
| Retención durante la inversión | Sin retención mientras no retires el fondo. | Solo sobre dividendos e intereses, respetando tu capital. | 10% de ISR sobre ganancias realizadas al vender e impuestos sobre dividendos. |
| Tratamiento al llegar a los 65 años | Exento de ISR hasta los límites marcados por ley. | Exento al 100% de ISR (con 5 años de antigüedad). | Se sigue pagando el 10% sobre las ganancias realizadas. |
| Disponibilidad del dinero | Penalizada con 20% de retención sobre el total retirado. | Menos restrictiva, pero pierde el beneficio fiscal si no esperas la edad límite. | Alta. Fondos disponibles en días hábiles sin penalizaciones fiscales extraordinarias. |
Tres casos de la vida real: ¿Cómo impacta esto en tu bolsillo?
Analicemos cómo repercute cada elección en tres trabajadores mexicanos con diferentes objetivos patrimoniales.
Caso 1: Carlos y el beneficio inmediato de la devolución anual (PPR Art. 151)
Carlos cotiza bajo el régimen de sueldos y salarios. Decide contratar un PPR bajo el Artículo 151 e invierte $60,000 pesos al año. Dado que su tasa marginal de ISR ronda el 20%, el SAT le devuelve aproximadamente $12,000 pesos en su declaración de abril. Carlos toma ese dinero devuelto y lo vuelve a invertir para acelerar el interés compuesto. Para sus 65 años, habrá creado un fondo sólido optimizando sus impuestos año con año.
Caso 2: Sofia y el crecimiento libre de deducciones (PPR Art. 93)
Sofía es profesional independiente y ya alcanzó el límite máximo de deducciones personales permitidas por el SAT. No puede deducir más dinero, pero quiere proteger un capital de largo plazo para su jubilación. Contrata un PPR bajo la Ley del Artículo 93. Aunque no deduce sus aportaciones de forma anual, sabe que las retenciones de impuestos solo aplican a los dividendos o intereses generados, dejando intacto su capital principal. Al cumplir los 65 años, retira su fondo acumulado completamente libre de impuestos sobre las ganancias.
Caso 3: Laura y el enganche para su primera vivienda (Casa de Bolsa)
Laura quiere juntar $300,000 pesos en un plazo de 5 años para dar el enganche de un departamento. Si Laura ingresara su dinero a un PPR bajo el Artículo 151 atraída por la idea de deducir, cometería un grave error financiero: al necesitar el dinero a los 5 años, el SAT le retendría el 20% sobre el total.
Por ello, opta por abrir una cuenta en una Casa de Bolsa, invirtiendo en un ETF diversificado y renta fija. Mantiene el control total de sus recursos, vence a la inflación y, llegado el momento de firmar las escrituras de su hogar, liquida sus posiciones de manera limpia y sin sorpresas fiscales.
Consejos accionables: ¿Cuál es el paso ideal para ti?
- Aprovecha el beneficio fiscal si aún tienes margen: Si pagas ISR y buscas reducir tu carga tributaria anual, prioriza un PPR Art. 151. La devolución del SAT representa un rendimiento inmediato para tu estrategia de retiro.
- Considera la Ley 93 si ya topaste tus deducciones: Si superaste el techo deducible o buscas acumular patrimonio a largo plazo sin las ataduras fiscales agresivas sobre el capital principal, el PPR Art. 93 es una excelente alternativa donde la retención opera únicamente sobre rendimientos/dividendos.
- Usa la Casa de Bolsa para metas previas a los 65 años: Si tu objetivo ocurre antes de la edad de jubilación (comprar una casa, cambiar de auto, un fondo universitario o emprender), utiliza una cuenta en Casa de Bolsa para no comprometer tu liquidez.
- Diseña una estrategia combinada: Si tu capacidad de ahorro lo permite, diversifica: destina una parte a tu PPR (para asegurar tu vejez y optimizar impuestos) y otra a la Casa de Bolsa (para cumplir metas intermedias con total disponibilidad).
Conclusión y reflexión financiera
El dinero invertido sin un propósito definido suele diluirse en gastos corrientes. Antes de seleccionar la plataforma o el fondo de inversión, la pregunta clave debe ser: ¿Para qué y cuándo voy a necesitar este dinero?
Si la respuesta es proteger tu independencia financiera en la etapa adulta mayor, los vehículos de retiro (ya sea mediante la deducción anual del Artículo 151 o la eficiencia sobre rendimientos de la Ley 93) ofrecen estructuras sólidas diseñadas para proteger tu patrimonio futuro. Si tu meta exige disponibilidad en el mediano plazo, la Casa de Bolsa es la herramienta por excelencia para mantener las riendas de tu capital.
La decisión más costosa en finanzas personales siempre será dejar los ahorros estancados en una cuenta de débito mientras la inflación resta valor al trabajo de toda tu vida. ¿Qué meta financiera vas a respaldar hoy con el instrumento adecuado?
Deja un comentario